Análise orçado versus realizado: o book de variação mensal
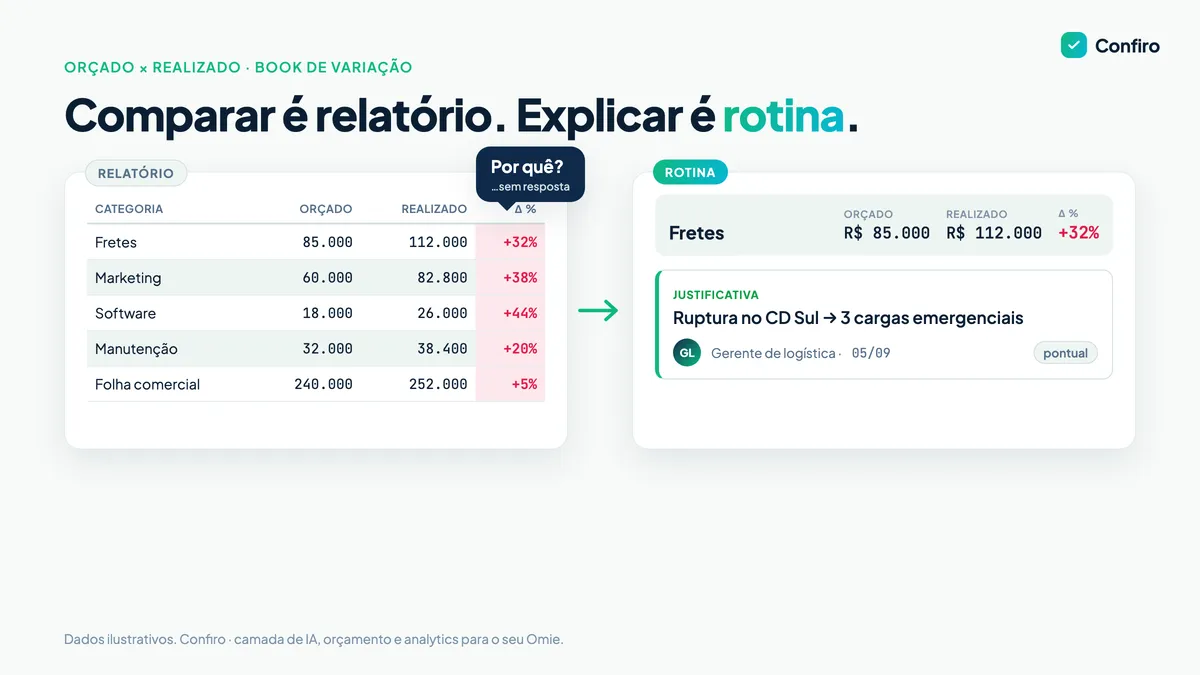
Dia 10 do mês. O fechamento está feito e a planilha de orçado × realizado tem 140 linhas e 23 células vermelhas. Ela vai por e-mail para a diretoria. Na reunião, o sócio aponta: “Marketing estourou 38% em março. Por quê?” Ninguém sabe. Alguém promete “vou ver”. Em abril, estoura de novo.
O problema aqui não é falta de dado nem de comparação. A empresa tem orçamento, tem o realizado registrado no ERP e compara os dois todo mês. O problema é que comparar é relatório; explicar é gestão. Relatório descreve o que aconteceu. Rotina atribui a alguém a tarefa de entender e decidir.
Este post defende que a análise orçado versus realizado só muda alguma coisa quando cada desvio relevante ganha explicação, dono e próximo passo. E mostra como montar o ritual mensal que faz isso acontecer, o book de variação, a tempo do próximo fechamento.
A tabela de desvios que ninguém lê
Num levantamento da Treasy com cerca de 4 mil empresas, 61% não acompanham os resultados do planejamento, e só 39% acompanham mensalmente. Quem compara todo mês está no terço de cima, e mesmo assim pode estar só produzindo relatório.
Segundo o Gartner, citado pela Numeric, só 13% das organizações identificam problemas de desempenho antes de eles aparecerem no financeiro. Se quase ninguém antecipa, o mínimo é aprender com o desvio que já apareceu, e isso exige explicação registrada.
Por que comparar não é o mesmo que gerir
A comparação é matéria-prima indispensável. O ponto não é parar de comparar, é terminar o trabalho. Três sintomas de que o orçado × realizado parou no meio:
- Desvio sem autor. A controladoria enxerga o número, mas a causa está na área: compras, comercial, RH.
- Explicação que evapora. A justificativa até existe, num e-mail, no WhatsApp, na cabeça do gerente. Em dezembro, ao orçar o ano seguinte, ninguém lembra por que o frete subiu em maio.
- Tudo vermelho, nada importa. Sem um corte de materialidade, a tabela pinta R$ 800 de material de escritório com o mesmo vermelho de R$ 120 mil de folha. O leitor desliga.
Um desvio sem explicação é só um número vermelho. Um desvio explicado é uma decisão esperando para ser tomada.
O book de variação: o que é e o que entra nele
O book de variação é o conjunto, mês a mês, das explicações dos desvios relevantes entre orçado e realizado. Uma linha por desvio, com o número, a causa e quem explicou. No jargão de FP&A (planejamento e análise financeira), é o variance commentary. Não é um PDF bonito: é o registro de por que o mês foi como foi.
Regra 1: corte de materialidade
Nem todo desvio merece explicação. A prática comum de mercado combina um percentual por linha, de 5% a 10%, com um piso em reais: o que for atingido primeiro dispara a justificativa. Percentual sozinho engana. Um desvio de 12% num orçamento de R$ 4 mil é pouco dinheiro. Um desvio de 2% numa folha de R$ 1 milhão são R$ 20 mil.
Uma sugestão para começar: 10% ou R$ 5 mil, ajustado ao porte da empresa. É ponto de partida, não norma.
Regra 2: anatomia de uma boa justificativa
Uma boa explicação responde três perguntas: o que aconteceu, por que aconteceu e o que vai ser feito. É o velho Fato → Causa → Ação da gestão. Some a ele a pergunta que muda tudo: vai se repetir?
Regra 3: timing ou permanente
Separe o desvio de calendário do desvio estrutural. A nota de fevereiro que caiu em março se desfaz sozinha. O reajuste do fornecedor que veio para ficar, não. Sinalize os de timing explicitamente, para a diretoria não correr atrás de problema que não existe. O de timing pede, no máximo, ajuste de projeção; o de desempenho diz que a premissa estava errada. Parte do timing, aliás, é só efeito do regime escolhido, como mostramos em caixa ou competência: o que cada visão mostra.
Imagine uma distribuidora de R$ 30 milhões por ano (exemplo hipotético). Três linhas do book de agosto:
- Fretes: orçado R$ 85 mil, realizado R$ 112 mil (+32%). Fato: três cargas emergenciais para um cliente-chave. Causa: ruptura de estoque no CD Sul. Ação: revisar o ponto de pedido. Vai se repetir? Não. Explicou: gerente de logística.
- Software e assinaturas: orçado R$ 18 mil, realizado R$ 26 mil (+44%). Fato: renovação anual do CRM antecipada. Timing: sai de novembro. Explicou: TI.
- Folha comercial: orçado R$ 240 mil, realizado R$ 252 mil (+5%). Abaixo dos 10%, mas os R$ 12 mil passam do piso em reais. Fato: duas contratações de outubro adiantadas. Permanente: muda a projeção de resultado do ano. Explicou: diretor comercial.
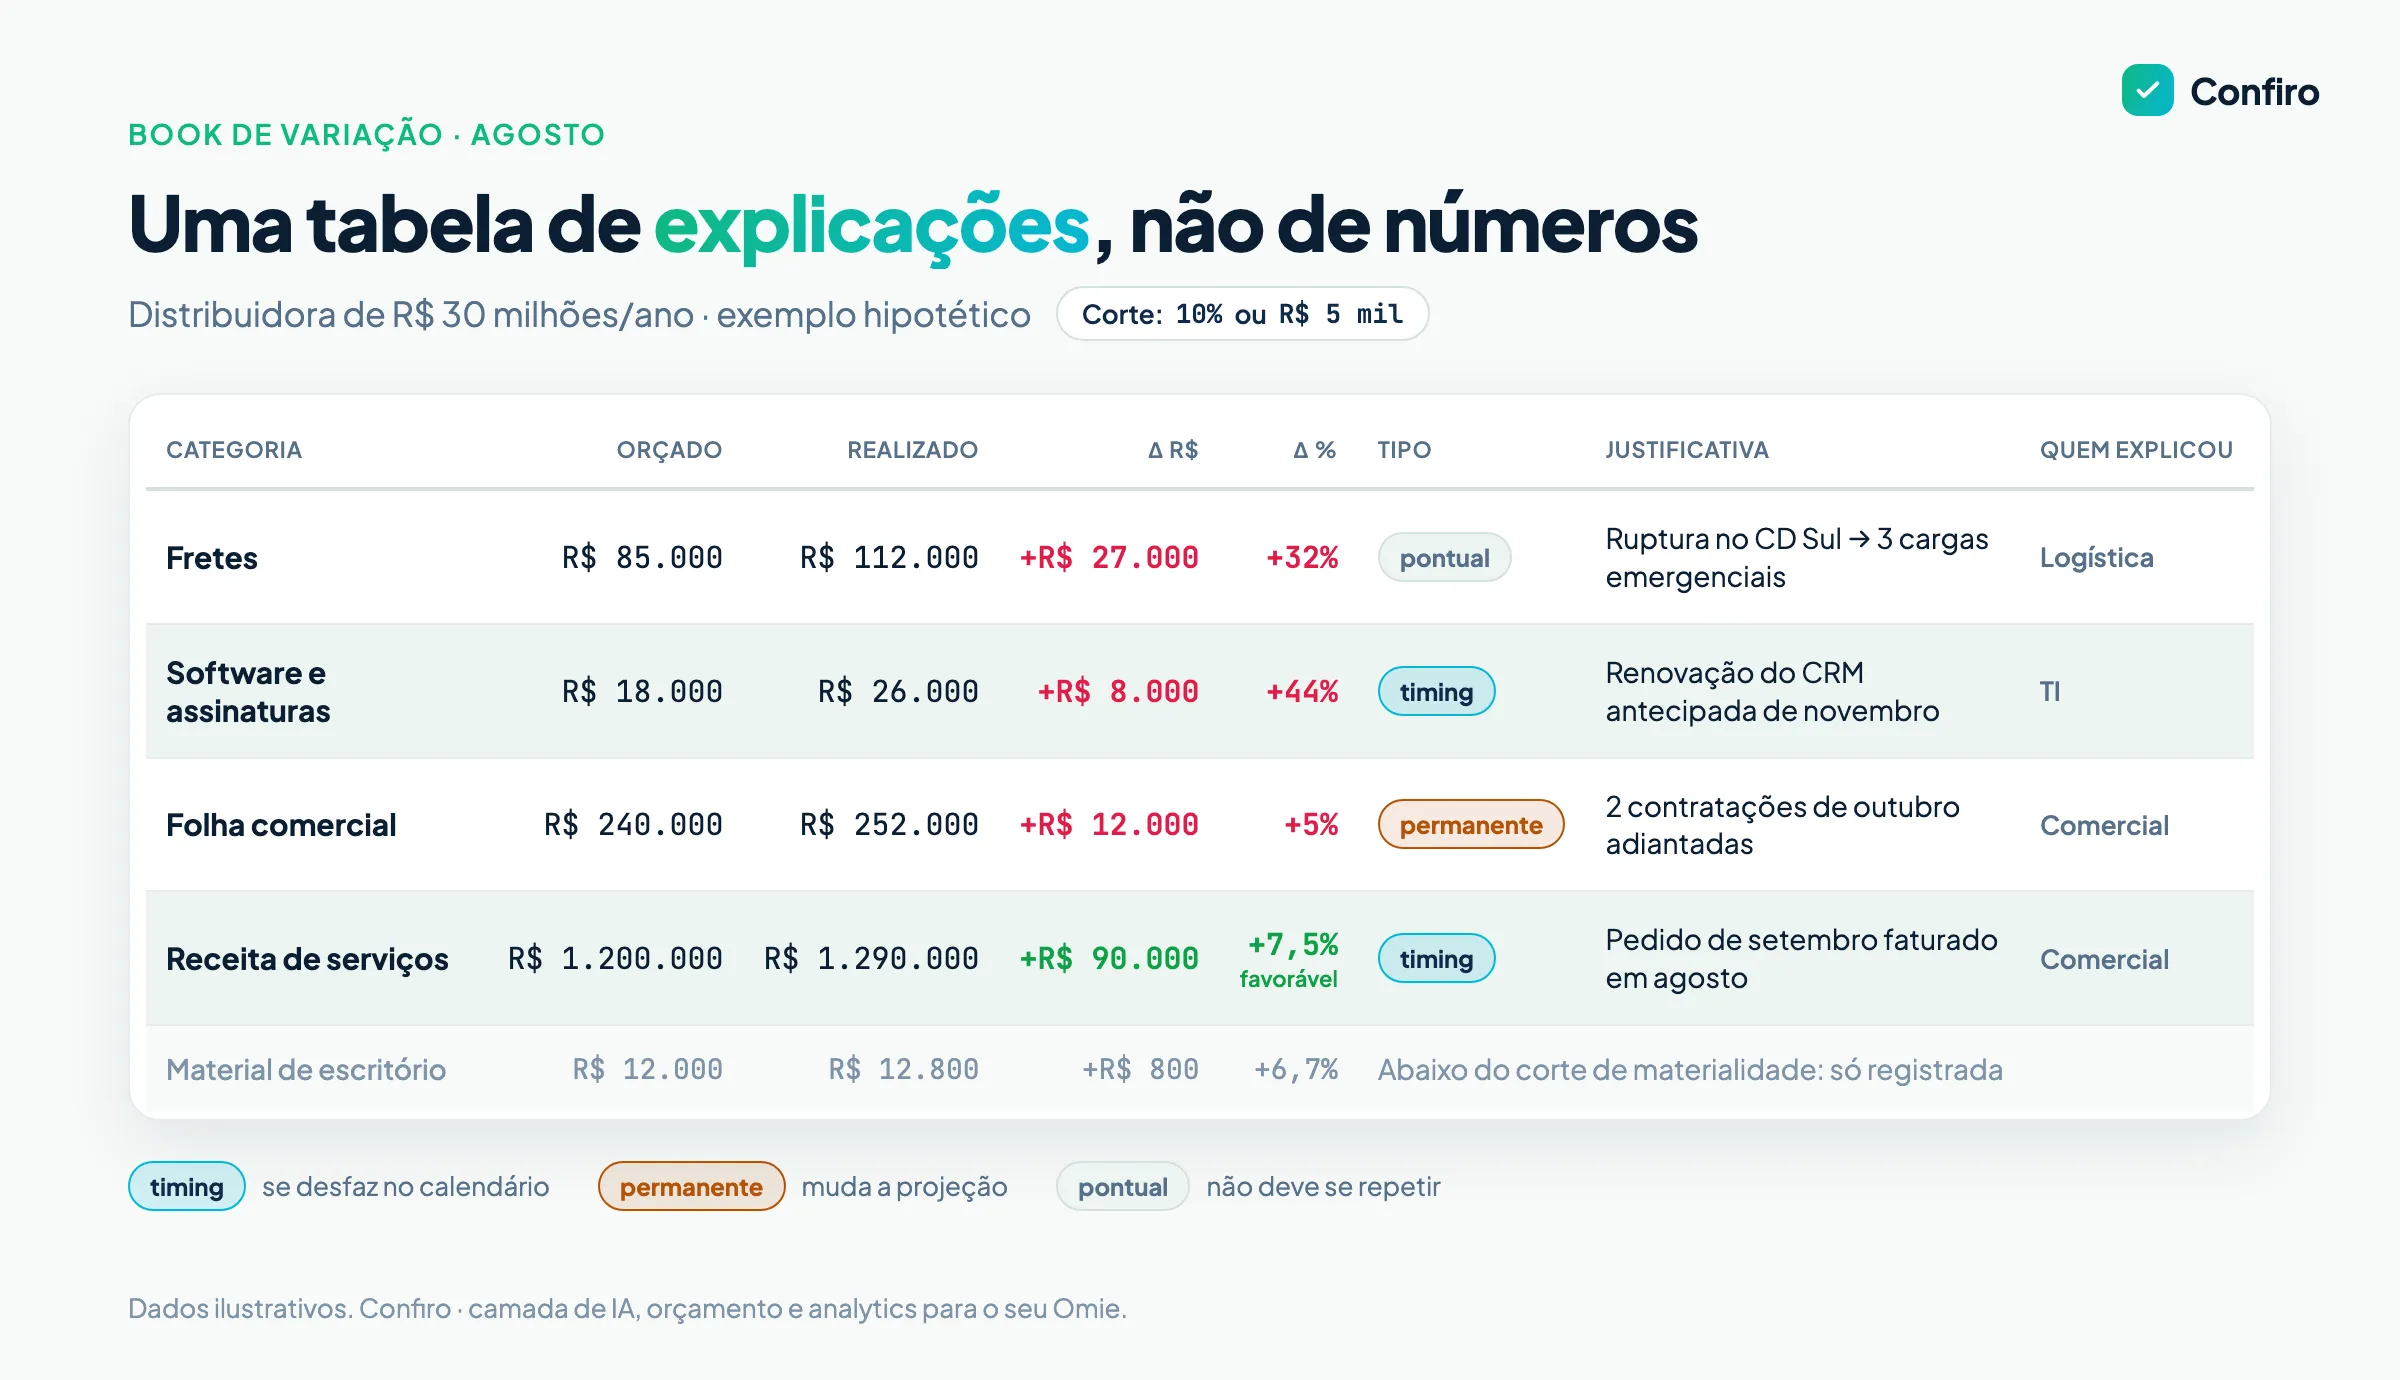
Receita também entra, e desvio favorável também se explica. O favorável que ninguém entende é tão perigoso quanto o desfavorável: pode ser um timing que vai inverter no mês seguinte.
O ritual: dono, prazo e uma reunião curta
Sem cadência, regra vira documento de gaveta.
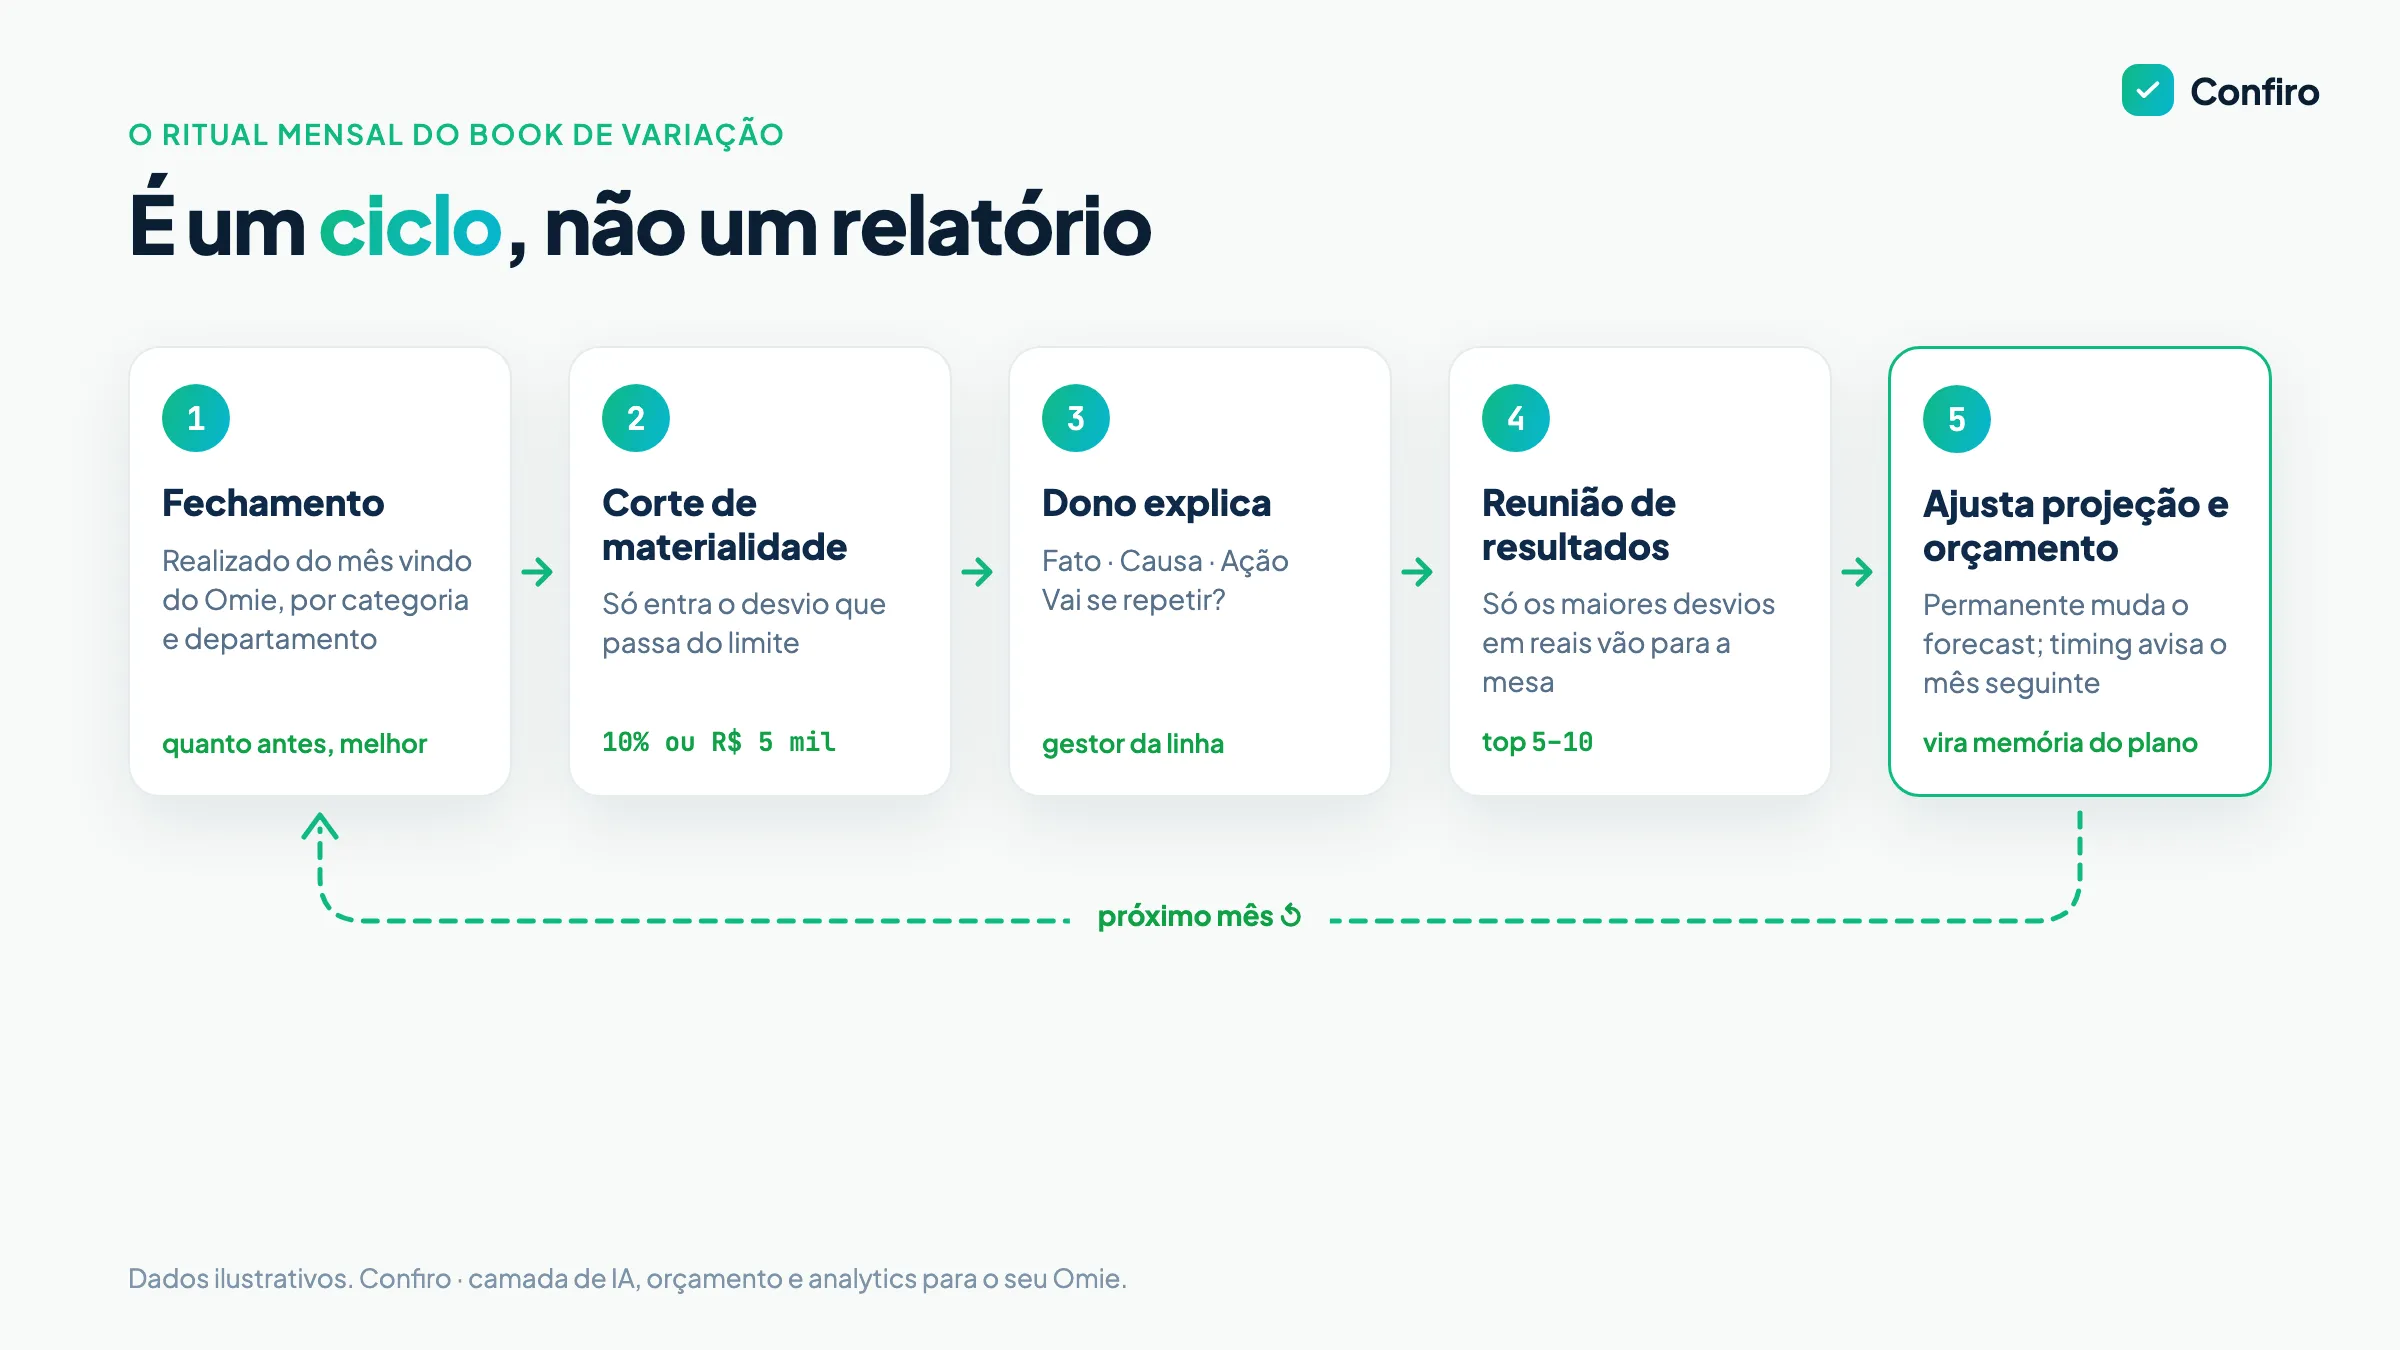
Dono. Quem explica é quem responde pela linha: o gestor da área ou do departamento, não a controladoria. A controladoria prepara o número, cobra e consolida. Cada desvio relevante deveria sair da conversa com um responsável, uma ação e um momento de rever se ela funcionou.
Prazo. As explicações precisam estar prontas antes da reunião de resultados do mês, enquanto a memória ainda está fresca. Isso depende de o realizado chegar cedo. Consultorias costumam descrever o fechamento artesanal levando de 12 a 15 dias, e o otimizado, de 3 a 5 dias úteis. Se o fechamento leva 15 dias, o book fica pronto no dia 20, e a explicação já esfriou.
Reunião curta. Na reunião mensal, só os desvios de maior impacto em reais vão para a mesa: os 5 a 10 maiores. Cada dono explica causa e ação; o resto fica registrado no book, fora da pauta.
E o ritual precisa ser leve. Como resume a Treasy: “Ninguém se engaja com trabalho que parece burocracia. O problema não é o gestor, é o processo.” O gestor precisa receber o desvio pronto, não montar a base para depois explicá-la.
O que o book de variação devolve
- Memória. Em novembro, ao montar o orçamento de 2027, o book de janeiro a outubro é a melhor fonte de premissa que existe. Os desvios permanentes dizem onde o plano estava errado. É o histórico que sustenta um bom orçamento empresarial.
- Projeção melhor. Cada desvio “permanente” é um ajuste de forecast. Cada “timing” avisa que o mês seguinte vai compensar.
- Responsabilidade sem caça às bruxas. O gestor que recebe a comparação com os desvios destacados, e explica o próprio número, passa a usar o orçamento de outro jeito.
- Governança. Explicação escrita, datada e com autor é rastro. Importa para sócio, conselho, banco e investidor.
Como o Confiro entra
A matéria-prima dessa rotina já existe para quem usa Omie. Cada título, baixa, categoria e departamento do realizado está lá, registrado e bem registrado. O Omie ainda traz nativamente o Previsto x Realizado, otimizado para planejar e acompanhar o caixa por categoria e mês, com a diferença destacada e espaço para justificar a premissa do valor previsto.
O que o Confiro soma ao seu Omie é a camada de rotina em volta do desvio:
- Comparativo orçado × realizado sobre o realizado espelhado do Omie, de receita e despesa até categoria e contraparte, com diferença em R$ e %, quebra por departamento e alternância entre caixa e competência, útil para separar o desvio de timing do desvio econômico.
- Justificativa na própria linha. O botão “Justificar” abre o desvio já com orçado, realizado, variação e o peso daquela linha no total de desvios do período. A explicação fica amarrada à categoria, ao período e ao departamento, com data e autor.
- As justificativas consolidadas numa única tela, com orçado, realizado e diferença do período ao lado de cada texto. Na prática, é o book de variação se formando mês a mês.
- Na Home, o lembrete do ritual: os maiores desvios do mês e as categorias com desvio acima de 10% ainda aguardando comentário.
O método Fato → Causa → Ação, a escolha de quem explica e a reunião continuam sendo disciplina do seu time. O Confiro guarda o registro e mostra o que ainda está sem explicação.
Conclusão
A análise orçado versus realizado vira gestão em três passos: um corte de materialidade que separa o que importa, uma justificativa no formato fato, causa e ação, com a pergunta “vai se repetir?”, e um dono que explica na reunião curta do mês. O resultado é um book que vira memória, projeção e orçamento do ano seguinte.
No próximo fechamento, antes de mandar a tabela vermelha por e-mail, pergunte: quem vai explicar cada uma dessas linhas, e onde essa explicação vai estar em dezembro?
Veja o orçado × realizado do Confiro sobre o seu Omie e comece o book de variação já no fechamento de setembro.
Fontes
- 61% das empresas não acompanham os resultados do planejamento; 39% acompanham mensalmente (base de cerca de 4 mil empresas) — treasy.com.br
- “Ninguém se engaja com trabalho que parece burocracia”; gestor que recebe a comparação com desvios destacados passa a usar o orçamento de forma diferente — treasy.com.br
- Corte de materialidade de 5% a 10% combinado com piso em valor; separar timing de variação estrutural; boa explicação = o que aconteceu, por quê e qual ação; comentário reconstruído de memória gera risco — numeric.io
- Só 13% das organizações identificam problemas de desempenho antes de chegarem ao financeiro (Gartner, citado pela Numeric) — numeric.io
- Variação de timing × desempenho; “vai continuar ou foi pontual?” — gsquaredcfo.com
- Rotina mensal fixa, foco nas contas de maior variação, responsáveis e prazos; sem cadência os números não viram ação — vbmc.com.br
- Limites de variação que disparam alerta; variação favorável e desfavorável — scoreplan.com.br
- Decompor o desvio de folha em seus componentes — handit.com.br
- Estágios de fechamento mensal: artesanal 12–15 dias, otimizado 3–5 dias úteis (blog de consultoria) — blog.leverpro.com.br
- Omie, Previsto x Realizado: orçamento de caixa por categoria e mês, com diferença destacada e justificativa do previsto — ajuda.omie.com.br
A Confiro espelha o seu Omie e entrega orçado × realizado, IA de despesa e analytics gerencial.
Começar grátis · 15 dias, sem cartão